

外包服务费用核对,可以先统一服务期间、项目范围和计费约定,再将账单明细对应到交付记录与已确认变更。遇到差异时,说明具体是哪一项、依据是什么、还缺什么信息,比只比较两个汇总金额更便于双方继续处理。
企业HR、业务、采购和财务关注的内容并不相同:业务了解实际服务,HR掌握人员事项,采购关注约定范围,财务需要相应结算材料。对账需要把这些信息接起来,不能只让一个联络人在不同文件之间反复转发数字。
先确认这一张账单覆盖什么
收到费用明细后,先看服务主体、适用项目、覆盖期间与费用类别。账单形成日期与服务发生期间可能不同;一张表也可能同时包括本期服务与往期调整。没有先对齐范围,就容易把不同期间的数字放在一起比较。
接着核对本期适用的计费约定及版本。按固定服务项目、实际工作量或其他方式计费,所需依据并不相同。岗位名称相同,也不代表全部项目使用同一标准。企业可以要求明细能够对应相应约定,但不宜自行假定统一计算方式。
例如,本月账单列入上月经双方确认的补充事项,应标清对应期间与确认来源。这个例子用于解释核对方法,不是实际客户账单。它与本月新增服务分开说明后,接收者才容易理解为什么金额与上一期不同。
用服务记录解释明细变化
对按人员或工作量关联计费的项目,可以围绕实际约定核对适用对象、起止日期、记录来源及已确认调整。核对目标是解释费用项目,不是把所有人员资料复制到对账表;只保留完成本次核对所需的信息,并通过既定渠道传递。
如果发生岗位调整、服务范围变化或一次性支持,查看是否已有相应确认及生效安排。现场曾经协助,不足以单独说明应当怎样计费;某项内容没有单列,也不自动说明已包含在原费用中。应回到具体约定与确认记录判断。
汇总表与支撑明细应能够相互对应。企业可以先抽取发生变化的项目,再查看持续不变的部分;如果发现口径不同,则先统一说明后重新核对。不应只为使总额一致而直接改动原始记录,否则后续难以解释调整来自哪里。
多城市物业实践:先有基础台账,再做月度核对
人力窝物业行业资料中的一项多城市运营实践,先梳理岗位、用工模式等基础信息,统一岗位清单与服务流程,再配置属地响应,建立合同、社保、薪资等事项台账,并按月输出报表。原资料呈现的是日常交付与信息管理的衔接过程。
这一过程可为费用核对提供思路:总部汇总之前,先让不同城市使用可理解的项目与期间说明;出现变化时,能够找到相应服务记录及确认窗口。资料并未披露该项目的具体对账结果,不能据此推导账单准确率或固定节约比例。
企业了解业务外包服务时,可以进一步询问服务记录如何形成、属地信息由谁补充,以及费用明细与日常事项如何对应。重点是了解实际信息能否支持核对,不只看系统是否能导出一张报表。
预算压力不能替代逐项核对
人力窝与智享会联合发布的数字化外包管理白皮书,呈现了相关受访企业的成本变化与预算安排。这些调查可以帮助理解外包管理的关注点,但不能用于直接判断某家企业的账单是否合理,也不代表所有企业面临相同比例的变化。
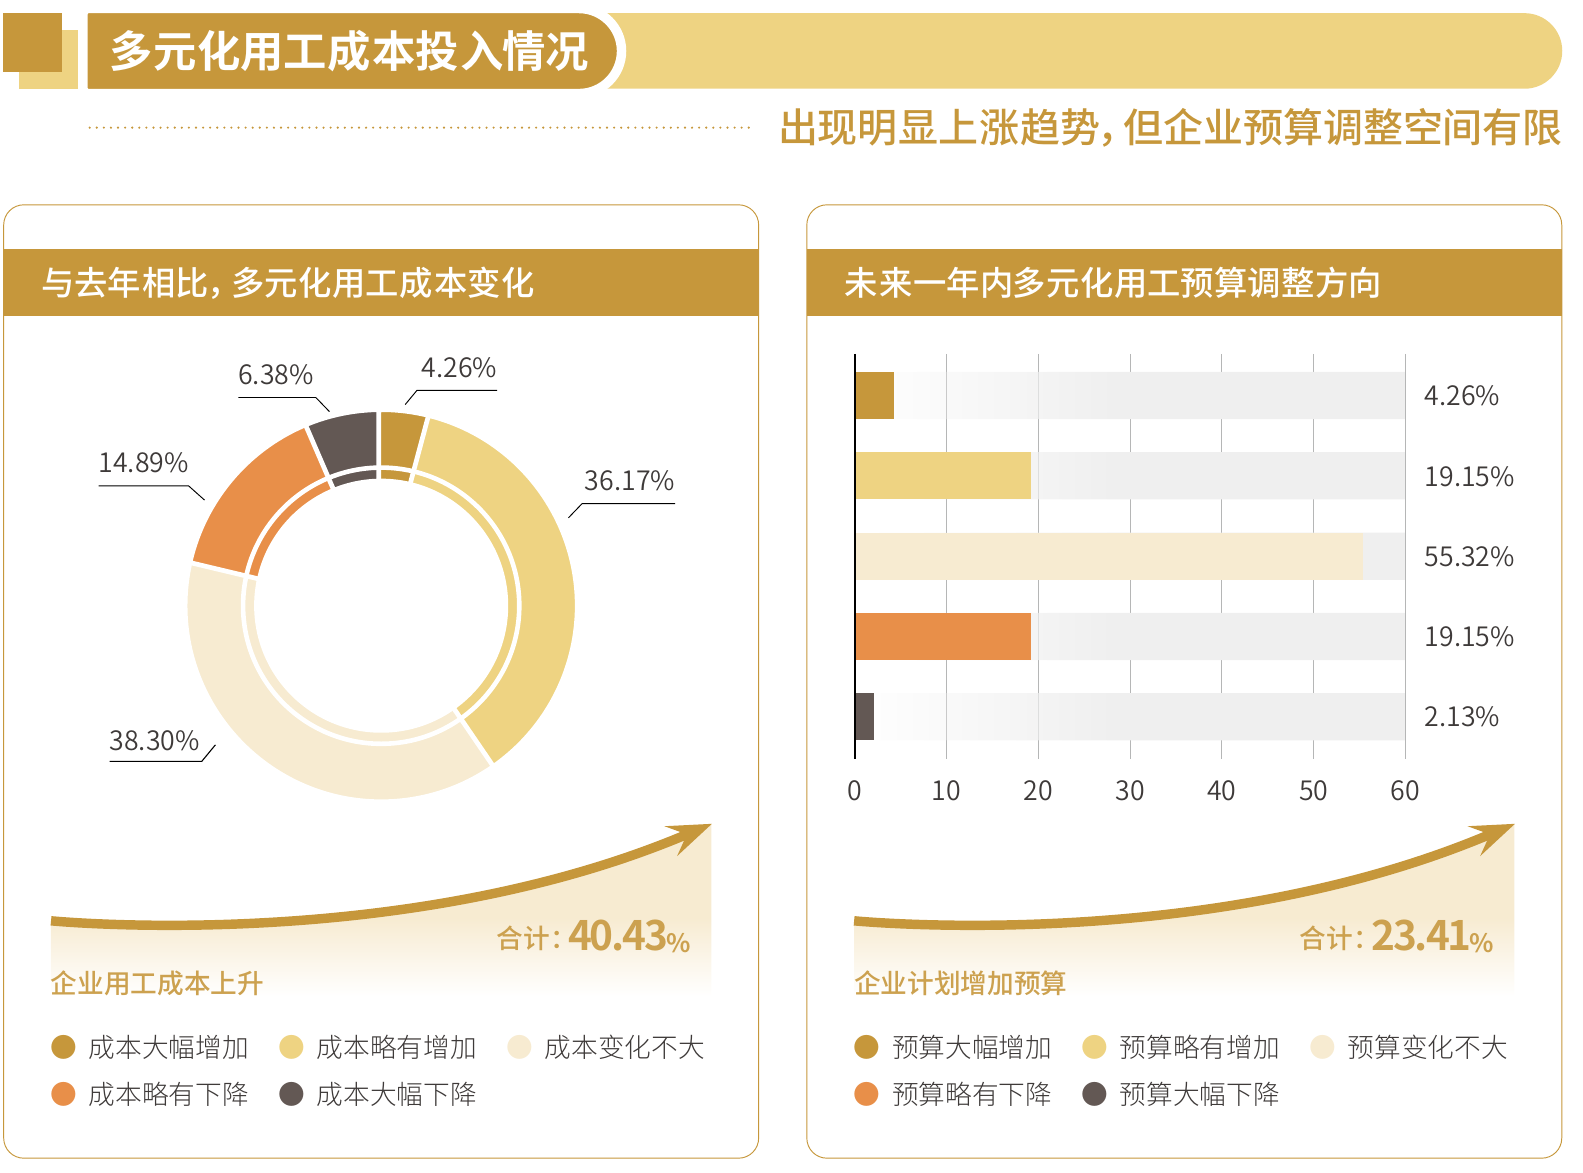
预算与账单回答的问题不同。预算用于计划和管理,账单需要按适用约定与实际依据核对。出现超出预算的情况,可以先查期间、范围、工作量及已确认变化,再由相关人员讨论后续安排,不能仅以预算未增加认定费用计算错误。
把差异变成能够接手的待办
发现差异时,可以记录账单版本、具体明细、双方当前理解、已有依据和待补充内容。与其写“金额有问题”,不如说明“这一项尚缺对应期间的服务确认”。接手人员才能知道该找谁、补什么,而不必重新从头查找。
已经说明清楚的部分与仍有疑问的部分分别记录,后续怎样办理沿用原项目流程。本文不判断争议款项应否支付,也不替代财务审核。核对结论应由适当人员确认,并让业务记录、账单版本和后续材料保持一致。
同类差异反复出现时,再回看明细字段、资料提供时间与变更传递方式。也可结合人力窝服务与团队介绍讨论日常对接窗口。改进应解决信息断点,而不是每个月重新解释同一项费用。
常见问题
汇总金额与上月一样,还需要看明细吗?
仍应按既定要求核对期间和范围。汇总相同可能来自不同项目的变化相互抵消,不能单凭总额相等认定内容没有变化。检查深度可以与实际变化和项目要求相称。
一项费用找不到依据,就代表收费错误吗?
先标明缺少的资料并请相应人员补充。缺少依据表示暂时无法完成核对,不能直接替代对事实与约定的判断。补充后再记录确认结果,避免把疑问写成已经确定的结论。
对账表里要放全部员工资料吗?
不需要为方便核对而汇集超出所需的信息。可使用适合项目的必要标识、期间及费用说明,支撑材料按权限保留。需要进一步查看时,通过约定渠道交由适当人员核对。
资料依据:人力窝物业行业人力资源服务白皮书中的多城市运营实践,以及人力窝与智享会数字化外包管理白皮书发布稿。文中为费用信息协作参考,具体计费、审核及结算按项目约定执行。